
Shine - Compte pro en ligne
- Évaluation
- 4,6
- Téléchargements
- 500.00K
- Classification du contenu
- PEGI 3
Shine - Compte pro en ligne - Captures d'écran
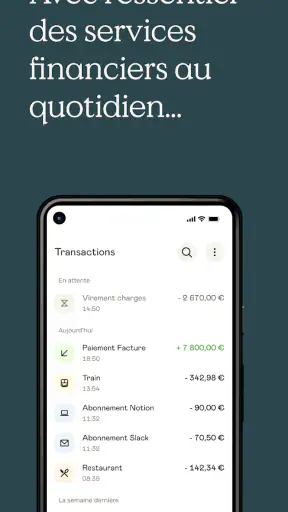
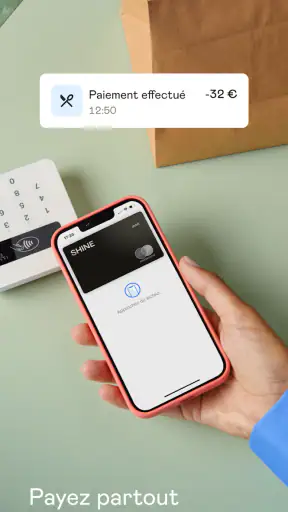
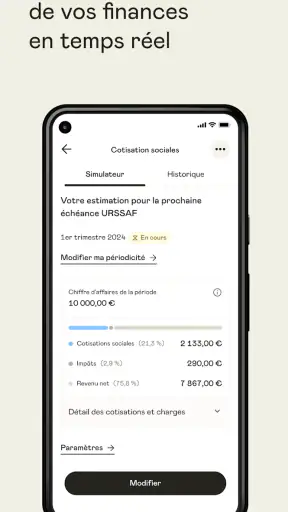
Avantages
- Ouverture de compte entièrement en ligne
- sans rendez-vous en agence.
- Interface claire pour suivre les dépenses et la trésorerie au quotidien.
- Cartes bancaires adaptées aux besoins professionnels de l’entreprise.
- Catégorisation pratique des opérations pour faciliter le suivi comptable.
- Notifications rapides lors des paiements et mouvements sur le compte.
Inconvénients
- Certaines fonctionnalités avancées peuvent nécessiter un abonnement supérieur.
- Les dépôts d’espèces ne sont pas aussi simples qu’avec une banque traditionnelle.
- L’offre peut être moins adaptée aux entreprises ayant des besoins internationaux.
- La disponibilité de certaines options dépend du statut juridique de l’entreprise.
- Le service client étant principalement en ligne
- l’accompagnement est moins personnalisé.
Shine - Compte pro en ligne - Description
- Nom de l'application
- Shine - Compte pro en ligne
- Nom du package
- com.shine.app
- Développeur
- Shine SAS
- Catégorie
- Finance
- Dernière mise à jour
- 26 janv. 2018
- Version
- 1.367.0
J’ai utilisé Shine - Compte pro en ligne comme un outil de gestion pour une activité indépendante, mais aussi dans une situation très courante à la maison : un proche aide à suivre les factures, les dépenses ou les démarches administratives depuis un téléphone partagé. Ce contexte montre rapidement sa vraie nature. Ce n’est pas une application bancaire familiale destinée à mélanger les usages de plusieurs personnes. C’est une application de finance professionnelle, pensée pour garder une activité séparée du budget personnel.
Cette distinction est essentielle avant l’installation. Quand un foyer partage parfois un appareil, la tentation est grande de considérer le compte professionnel comme un espace commun. Je trouve pourtant plus prudent de le traiter comme un espace appartenant à la personne qui exerce son activité. Le proche peut aider à lire une information ou à préparer une action, mais la validation finale doit rester entre les mains du titulaire. Cette simple règle évite de confondre argent du ménage, dépenses professionnelles et décisions prises au nom de l’entreprise.
Une application professionnelle qui trouve sa place dans la vie quotidienne
Shine est développée par Shine SAS et se présente comme une application gratuite de la catégorie finance. Son résumé met l’accent sur une expérience simple, rapide et transparente, ce qui correspond assez bien à mon impression générale : l’interface cherche à rendre les tâches financières moins intimidantes, sans transformer chaque opération en parcours compliqué. Elle s’adresse surtout aux indépendants, aux petites structures et aux personnes qui veulent suivre leur activité depuis leur mobile.
La première chose que j’apprécie est son positionnement très concret. Je ne l’ouvre pas pour consulter un contenu ou pour gérer un loisir, mais pour garder une vue sur une activité professionnelle. Cela change la manière de l’utiliser. Une dépense liée au travail doit être identifiée comme telle, une facture doit rester rattachée au bon client et une consultation sur l’appareil d’un proche ne doit pas donner l’impression que les finances professionnelles sont celles de toute la maison.
L’application affiche une moyenne de 4,6, basée sur environ 8,4 milliers d’évaluations, et elle a dépassé le seuil des 500 milliers d’installations. Ces chiffres ne remplacent pas un essai personnel, mais ils indiquent que Shine a déjà trouvé un public conséquent. Elle est proposée gratuitement, avec une classification PEGI 3, ce qui concerne surtout l’accès général à l’application et non son usage financier : un enfant peut techniquement voir une icône sur un appareil, mais cela ne transforme évidemment pas le service en outil adapté à sa gestion.
La version actuelle est la 1.367.0 et l’application fonctionne à partir d’Android 7.0. Elle existe depuis le 26 janvier 2018, ce qui lui donne un certain recul. Dans mon expérience, cette maturité compte davantage que l’effet de nouveauté : pour une application qui touche à l’argent, je préfère une solution qui a eu le temps d’affiner son approche plutôt qu’un service séduisant mais encore difficile à situer.
Le bon scénario pour un foyer avec un indépendant
Imaginez une personne qui travaille à son compte et qui rentre tard. Son conjoint doit simplement vérifier si une dépense de déplacement a bien été enregistrée, ou aider à retrouver une information avant un rendez-vous. Avec un téléphone partagé, l’aide est pratique, mais elle crée aussi une frontière délicate. Je recommande de faire la consultation ensemble, puis de rendre immédiatement l’appareil à son propriétaire. L’objectif est de coordonner une tâche, pas de créer un compte professionnel collectif.
Ce fonctionnement est particulièrement utile lorsque l’un des deux adultes est plus à l’aise avec les applications financières. La personne qui connaît mieux les outils peut guider l’autre, expliquer où regarder et aider à classer mentalement les opérations. En revanche, je déconseille de laisser l’application ouverte sur un appareil auquel plusieurs personnes ont accès sans surveillance. Même dans un couple de confiance, les notifications, les soldes et les détails d’activité peuvent être vus par inadvertance.
Le point important est que Shine ne remplace pas une organisation familiale. Pour les dépenses du foyer, je préfère conserver un outil ou un compte prévu pour les finances personnelles. Pour l’activité professionnelle, je garde Shine dans un espace distinct. Cette séparation rend les échanges plus clairs : quand je parle d’une opération dans l’application, je sais qu’elle concerne le travail et non les courses, le loyer ou les abonnements domestiques.
Installer l’application sans brouiller les responsabilités
La mise en place mérite un peu de méthode, surtout si l’appareil est utilisé par plusieurs personnes. Je conseille d’abord d’installer l’application sur le téléphone de la personne qui dirige l’activité, puis de vérifier que son accès reste clairement identifié. Si un proche doit aider, il vaut mieux définir à l’avance ce qu’il peut faire concrètement : consulter une information avec le titulaire présent, relire une dépense ou rappeler une échéance, par exemple.
Je ne traiterais pas un appareil partagé comme un coffre professionnel. Il faut éviter de transmettre des éléments d’accès dans une conversation familiale, de laisser une session disponible sans surveillance ou de confondre l’aide ponctuelle avec une délégation permanente. Cette prudence n’est pas une critique particulière de Shine : elle découle simplement du fait qu’une application financière contient des informations sensibles et qu’un téléphone domestique circule facilement entre plusieurs mains.
Un autre bon réflexe consiste à décider qui répond aux notifications et qui prend les décisions. Si le conjoint reçoit une alerte en premier parce qu’il utilise davantage le téléphone, cela ne signifie pas qu’il doit agir au nom du professionnel. Dans mon organisation idéale, la notification déclenche une discussion, puis le titulaire vérifie lui-même l’opération. Cela réduit les erreurs causées par un appui trop rapide ou par une confusion entre une dépense personnelle et une dépense de l’activité.
Pour une petite activité, cette discipline apporte un bénéfice inattendu : elle oblige à définir les rôles avant que survienne un problème. Qui suit les achats ? Qui prépare les documents ? Qui vérifie les mouvements ? Même lorsque la réponse est simplement « la personne indépendante », l’avoir formulée rend l’utilisation plus sûre. Shine devient alors un outil de coordination autour d’un compte professionnel, et non un espace vague partagé par toute la famille.
Coordonner les dépenses et les documents au quotidien
J’ai trouvé plus efficace de regrouper les vérifications à des moments précis plutôt que d’ouvrir l’application à chaque petite inquiétude. Par exemple, après une journée de travail, le titulaire peut revoir les opérations récentes et expliquer à son conjoint celles qui ont une conséquence sur le budget du foyer. Le proche n’a pas besoin de manipuler l’application en permanence : il comprend mieux le contexte et la conversation reste centrée sur les décisions utiles.
Cette méthode fonctionne bien pour les activités où les achats professionnels sont fréquents mais modestes. Une course faite pour le travail, un déplacement ou un abonnement peuvent facilement être mélangés avec les dépenses personnelles si personne ne prend le temps de les distinguer. Je recommande de noter immédiatement le motif d’une dépense dans ses propres habitudes de suivi, puis de faire une vérification groupée. Cela évite de compter sur la mémoire plusieurs jours plus tard.
La coordination est également plus simple lorsque le foyer utilise un vocabulaire précis. Au lieu de dire « le paiement », je préfère dire « le paiement du client » ou « l’achat professionnel ». Cette précision semble minime, mais elle empêche les conversations de mélanger l’argent disponible pour l’activité et celui qui sert aux besoins domestiques. Shine aide à garder l’espace professionnel au même endroit, mais c’est l’organisation humaine qui maintient la frontière.
Je conseille aussi de ne pas utiliser l’application comme unique mémoire de la maison. Si une dépense doit être remboursée, partagée ou discutée avec un conjoint, il est utile de conserver une note distincte dans le système habituel du foyer. L’application reste la référence pour l’activité, tandis que la maison garde son propre suivi. Cette double lecture demande un peu de rigueur, mais elle évite de demander à un compte professionnel de résoudre un problème de budget familial pour lequel il n’a pas été conçu.
Un avantage concret de cette approche apparaît lors des périodes chargées. Quand les factures, les achats et les déplacements s’accumulent, une personne peut aider à préparer la liste des points à vérifier sans prendre le contrôle du compte. Je trouve ce compromis plus sain qu’un partage permanent des accès. Il permet de profiter de la simplicité mobile de Shine tout en conservant une responsabilité identifiable pour chaque opération.
Âge, confiance et limites d’un appareil familial
La mention PEGI 3 peut donner une impression de grande accessibilité, mais elle ne doit pas être interprétée comme une recommandation pour les enfants. Shine reste une application financière professionnelle. Dans une maison où plusieurs personnes utilisent la même tablette ou le même téléphone, un enfant peut voir l’icône ou tomber sur un écran ouvert. Cela ne veut pas dire qu’il doit apprendre à naviguer dans le compte. Je garderais l’usage à l’écart des enfants et j’éviterais de leur confier l’appareil pendant une session active.
Avec un adolescent, la question est différente. Il peut aider à organiser des fichiers ou à comprendre le fonctionnement général d’une activité familiale, mais je ne lui donnerais pas automatiquement accès aux informations financières. La confiance familiale et la maturité numérique ne sont pas la même chose. Même un jeune responsable peut faire une capture d’écran, appuyer au mauvais endroit ou envoyer une information à la mauvaise personne sans mesurer les conséquences.
Pour un adulte de confiance, la situation est plus confortable, mais je garderais tout de même une règle simple : la personne qui possède l’activité reste la seule à décider. Le proche peut être un assistant de lecture, pas un remplaçant improvisé. Cette limite répond à une question que beaucoup d’utilisateurs se posent après l’installation : peut-on faire participer sa famille ? Oui, dans l’organisation quotidienne, mais il faut distinguer l’aide pratique de l’accès autonome au compte.
Je trouve que cette prudence améliore aussi la qualité des échanges dans le couple. Les finances professionnelles peuvent être liées au revenu du foyer, sans appartenir exactement aux mêmes catégories que le budget commun. En parlant de ce qui doit être partagé et de ce qui doit rester confidentiel, on réduit les malentendus. L’application sert alors de support à une discussion claire plutôt que de devenir une fenêtre ouverte sur toutes les décisions de l’activité.
Si votre priorité est de gérer un compte commun, de suivre les dépenses des enfants ou de donner à plusieurs membres de la famille la même capacité d’action, Shine ne serait pas mon premier choix. Son intérêt est ailleurs : offrir à une personne indépendante un espace financier professionnel accessible sur mobile. Pour une gestion familiale collaborative, une solution explicitement conçue autour des comptes partagés sera plus naturelle et demandera moins de règles improvisées.
Ce que Shine fait mieux que les solutions habituelles
Face à un simple compte bancaire personnel, Shine apporte une séparation mentale très utile. Un compte personnel peut suffire pour une activité minuscule, mais il devient vite difficile de distinguer les achats de travail et les dépenses de la maison. Avec Shine, l’utilisateur part d’un espace pensé pour le professionnel. Je trouve cette spécialisation plus importante que le nombre de boutons disponibles, car elle améliore la lisibilité des décisions quotidiennes.
Face à un tableur, l’application a l’avantage de réunir les informations liées à l’activité dans un environnement mobile. Un tableur reste excellent pour faire des calculs personnalisés, comparer des mois ou construire un budget familial détaillé. En revanche, il demande une discipline de saisie et peut devenir fragile lorsque plusieurs personnes le modifient. Shine est plus cohérente pour consulter et suivre l’activité au fil de la journée, tandis que le tableur garde son intérêt pour les analyses personnelles.
Face à une banque traditionnelle utilisée depuis son application générale, le bénéfice de Shine tient à son orientation professionnelle. Une application bancaire classique peut être plus adaptée si vous avez déjà une relation bancaire complète, des besoins financiers complexes ou plusieurs produits à réunir. Shine me paraît plus pertinente pour quelqu’un qui veut démarrer avec une expérience moins chargée et qui préfère gérer son activité depuis un outil clairement identifié.
Il faut toutefois accepter une contrepartie. Une interface simple ne supprime pas les obligations de vérification. L’utilisateur doit toujours contrôler les opérations, surveiller les dépenses et conserver ses propres habitudes administratives. Je me méfierais donc d’une installation faite dans l’urgence, avec l’idée que l’application va automatiquement organiser toute l’activité. Elle peut rendre le suivi plus accessible, mais elle ne remplace ni le jugement du professionnel ni une bonne méthode de classement.
Les limites à connaître avant de l’adopter
La principale limite, dans le contexte d’un foyer, est l’absence de raison valable pour en faire un compte familial partagé. Même si deux adultes travaillent ensemble au quotidien, ils peuvent avoir besoin d’une organisation plus précise que le simple partage d’un téléphone. Shine convient mieux lorsque la responsabilité principale est claire. Si votre activité implique plusieurs personnes qui doivent agir régulièrement et de manière indépendante, je vérifierais attentivement si le fonctionnement prévu correspond à cette organisation avant de tout centraliser.
La dépendance au mobile peut également gêner les utilisateurs qui préfèrent gérer leurs finances depuis un ordinateur ou avec des documents papier. Pour moi, le téléphone est pratique pour les contrôles rapides, mais certaines personnes auront besoin d’un écran plus grand pour examiner beaucoup d’informations. Dans ce cas, un outil complémentaire peut rester nécessaire. Ce n’est pas un défaut rédhibitoire de Shine, mais c’est un point à prendre en compte si votre manière de travailler repose sur des dossiers très détaillés.
Je vois aussi une limite dans le risque de fausse simplicité. Une application claire encourage à agir vite, alors que les opérations professionnelles méritent parfois une seconde vérification. Dans un appareil partagé, ce risque augmente : un conjoint peut croire rendre service en validant ou en classant quelque chose rapidement, puis le titulaire doit corriger la situation. Je recommande donc de ralentir au moment des actions irréversibles ou importantes, même si le reste de l’interface paraît très direct.
Enfin, la gratuité annoncée rend l’essai facile, mais elle ne doit pas suffire à décider. Pour choisir une application financière, je regarderais d’abord l’adéquation avec votre activité, votre façon de travailler et le niveau de coordination souhaité à la maison. Une application gratuite mais mal adaptée à vos responsabilités peut coûter du temps et créer des confusions. Shine a du sens lorsque sa simplicité sert une organisation déjà claire.
Mon avis pour une utilisation personnelle ou à deux
Après l’avoir envisagée dans un usage professionnel et domestique, je la recommande surtout à l’indépendant qui veut séparer nettement son activité de sa vie personnelle. Elle est également intéressante pour un couple lorsque l’un des partenaires aide l’autre à suivre les tâches, à condition que le titulaire conserve la maîtrise du compte. Le scénario idéal n’est pas celui d’un accès indistinct, mais celui d’une collaboration ponctuelle, expliquée et contrôlée.
Je la conseillerais moins à une famille qui cherche un tableau de bord commun pour toutes ses finances. Elle ne doit pas devenir l’endroit où l’on mélange les courses, les revenus professionnels, l’argent de poche et les dépenses des enfants. Pour ce besoin, une solution conçue pour le budget partagé sera plus lisible. De même, une équipe qui veut plusieurs utilisateurs autonomes devrait comparer soigneusement les modes de travail disponibles avant de choisir.
Ce que je retiens surtout, c’est la valeur de la frontière qu’elle aide à installer. Dans un foyer, le compte professionnel peut concerner tout le monde sans être accessible à tout le monde. Cette nuance permet de discuter des revenus et des dépenses sans exposer inutilement chaque détail. En pratique, je garderais l’application sur le téléphone du professionnel, je ferais les vérifications à deux lorsque c’est utile et je réserverais les décisions au titulaire.
Shine est un bon choix si vous cherchez un espace professionnel mobile, simple à intégrer dans une routine d’indépendant, avec une séparation claire entre activité et maison. Son meilleur usage n’est pas le partage sans règles, mais la coordination maîtrisée. Si vous acceptez cette limite et que votre besoin reste centré sur une seule activité professionnelle, l’application peut devenir un repère quotidien agréable. Si vous cherchez avant tout une gestion financière familiale à plusieurs mains, je choisirais plutôt un outil conçu dès le départ pour cette mission.
FAQ
Qu’est-ce que Shine - Compte pro en ligne et à qui s’adresse cette application ?
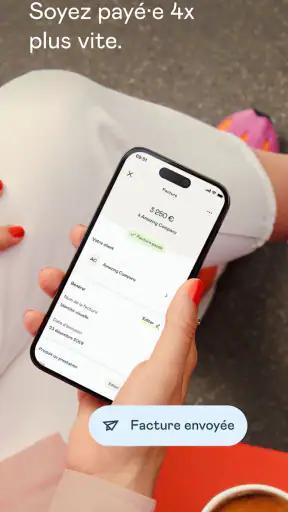
Shine est une solution de gestion financière destinée principalement aux indépendants, freelances, micro-entrepreneurs, associations et petites entreprises. L’application permet de suivre les opérations du compte professionnel, d’effectuer des virements, de gérer des factures et de centraliser certaines tâches administratives. Elle convient surtout aux utilisateurs qui recherchent une interface mobile claire et des services bancaires professionnels regroupés au même endroit.
Peut-on ouvrir un compte professionnel Shine directement depuis l’application ?
Oui, l’ouverture d’un compte professionnel Shine peut généralement être commencée depuis l’application ou le site officiel. Le parcours demande de renseigner des informations sur l’entreprise, son activité et son représentant légal, puis de fournir les justificatifs nécessaires. L’activation n’est toutefois pas instantanée dans tous les cas : Shine doit vérifier les documents et peut demander des informations complémentaires avant de valider le compte.
Quelles fonctionnalités Shine propose-t-il pour gérer une activité professionnelle ?
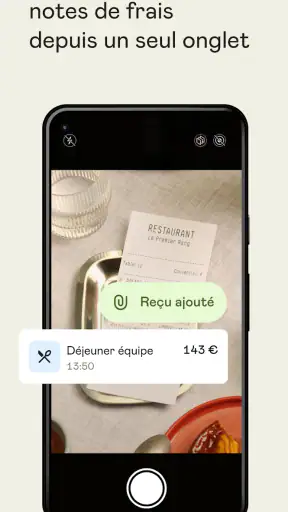
Shine propose plusieurs outils utiles au quotidien : consultation du solde et des transactions, virements, catégorisation des dépenses, gestion de cartes professionnelles et création ou suivi de factures selon l’offre choisie. L’application peut également aider à organiser les justificatifs et certaines démarches administratives. Les fonctionnalités disponibles dépendent cependant du forfait souscrit et du statut de l’entreprise.
L’application Shine est-elle sécurisée pour les paiements et la gestion du compte ?
Shine met en place des mesures de sécurité classiques pour protéger l’accès au compte et les opérations, notamment l’authentification, la sécurisation des connexions et des notifications liées aux mouvements. Il est recommandé d’utiliser un mot de passe unique, de protéger son téléphone et de vérifier chaque bénéficiaire avant un virement. Comme pour tout service financier, l’utilisateur doit aussi rester attentif aux tentatives d’hameçonnage.
Shine est-il gratuit et quels frais faut-il prévoir avant de s’inscrire ?
Shine fonctionne principalement avec des offres professionnelles payantes, dont le prix et les services inclus peuvent varier selon le profil et les besoins de l’entreprise. Certains essais, options ou services peuvent être proposés séparément. Avant l’inscription, il est donc important de consulter la grille tarifaire officielle afin de vérifier les frais liés à l’abonnement, aux cartes, aux virements, aux dépôts ou aux fonctionnalités administratives.


